 云开体育
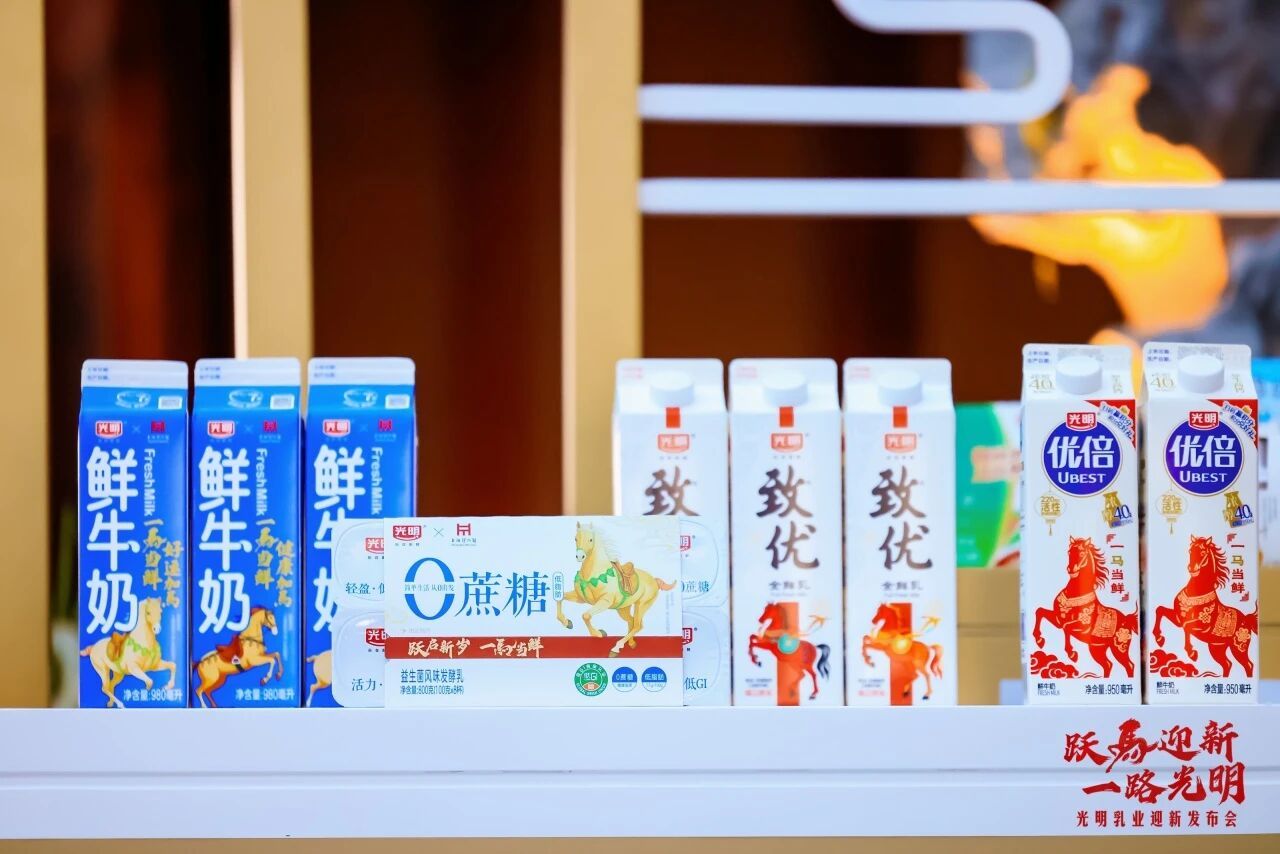
光明乳业近日发布的2025年度事迹预报流露,公司瞻望将出现1.2亿至1.8亿元的归母净耗损,为自2008年以来的初次年度耗损。这一恶果的背后,是国际子公司巨亏与国内收购“反噬”的双重打击,以及中枢主业抓续承压的系统性挑战。
凭据公告,导致事迹“急刹车”的平直原因,是光明乳业抓股65.25%的新西兰子公司新莱特在2025年第四季度发生的要紧分娩问题。这次事故导致存货报废及分娩资本激增,变成大额平直损失,以至公司单季度耗损可能突出2亿元。
新莱特的逆境并非突发。算作光明乳业群众化布局的要津钞票,该公司比年来抓续耗损,2024年净耗损达4.5亿元。更久了的影响在于,其攻击客户a2牛奶公司已通知将渐渐把分娩转机至自有工场,瞻望在2027-2028财年完成。这意味着新莱特改日将靠近中枢客户与褂讪收入起头流失的严峻方位。
为嘱咐危险,光明乳业一操办以约1.7亿好意思元向雅培出售新莱特旗下耗损的北岛钞票,意图回笼资金并聚焦中枢业务。
与国际失利相呼应,光明乳业在国内的收购相似堕入被迫。2021年,公司收购青海小西牛60%股权时,合同中包含一项独特条目:若小西牛在2022至2024年的平均净利润达标,其原鼓动有权要求光明乳业以溢价收购剩余股份。
最终,尽管小西牛三年累计事迹未达愉快总数,但其平均利润触发了该条目。这导致小西牛的举座估值不降反升,从收购时的10.4亿元增至15.6亿元。因此,光明乳业不得不在小西牛事迹已澄清下滑(2025年中报净利润同比缩水36.7%)的情况下,仍以5亿元现款完成对剩余40%股权的收购。这一来往结构使原鼓动告捷套现离场,而光明乳业则包袱了高溢价收购的株连,其投资有筹画与风控才智受到市集质疑。
并购项筹画失利,还重复了光明乳业自己主交易务的增长瓶颈。公司营收自2022年起已相连下滑,中枢的液态奶业务在2025年前三季度收入同比下滑8.57%,市集竞争力靠近磨练。
同期,公司里面惩办也存在挑战。比年来惩办层资格屡次更迭,计策的持续性受到影响。值得驻防的是,在事迹承压的布景下,公司中枢高管的薪酬却在2022至2024年间出现显耀增长,与举座操办现象形成反差。
这次耗损是光明乳业曩昔一系列投资有筹画与市集挑战共同作用的恶果。出售部分国际钞票仅是嘱咐现时财务压力的第一步,而奈何灵验整合国内收购钞票、褂讪惩办团队并重振中枢主交易务,将是其能否走出逆境、结束可抓续发展简直切磨练。
南边+记者 周中雨云开体育